
Quem já entende como funciona o crédito de custeio da safra costuma esbarrar em uma dúvida diferente: é possível comprar terra financiada, e não só financiar o plantio nela? A resposta é sim, mas por uma linha que pouca gente conhece fora do círculo da agricultura familiar: o Crédito Fundiário. Em janeiro de 2026, o teto de financiamento subiu para R$ 306 mil, um avanço de 66% em três anos, e a taxa de juros das linhas mais acessíveis não passa de 0,5% ao ano.
Este guia explica o que é o Crédito Fundiário, quais são as três linhas do programa, quanto cada uma cobra de juros e como ele se diferencia do crédito rural que já cobrimos aqui no blog para custeio e investimento.
É possível comprar terra financiada? A resposta curta
Crédito Fundiário é a linha de crédito rural para comprar terra voltada a quem não é proprietário: arrendatários e pequenos produtores. O teto é R$ 306 mil, com juros de 0,5% a 4,0% ao ano conforme a linha (Jovem, Mais ou Empreendedor). É diferente do crédito do Plano Safra, que financia custeio, não a compra do imóvel.
O que é o Crédito Fundiário e quem pode usar essa linha?
O Crédito Fundiário é a linha do Programa Nacional de Crédito Fundiário (PNCF), tocado pelo Ministério do Desenvolvimento Agrário e Agricultura Familiar com recursos do Fundo de Terras. Ao contrário do crédito rural tradicional, que financia o que se planta ou o que se compra para produzir, essa linha financia a própria terra: o pagamento ao vendedor do imóvel, mais uma parcela para estrutura produtiva básica.
Pode acessar quem trabalha no campo mas não é dono de terra: arrendatários, parceiros, meeiros e trabalhadores rurais sem propriedade, além de pequenos proprietários com área inferior a um módulo rural que queiram ampliar a propriedade. A idade de entrada vai de 18 a 65 anos, com pelo menos cinco anos de experiência comprovada na atividade rural, ou de 16 a 19 anos para jovens emancipados com dois anos de vivência na agricultura familiar.
Quais as linhas do PNCF e quanto cada uma cobra de juros?
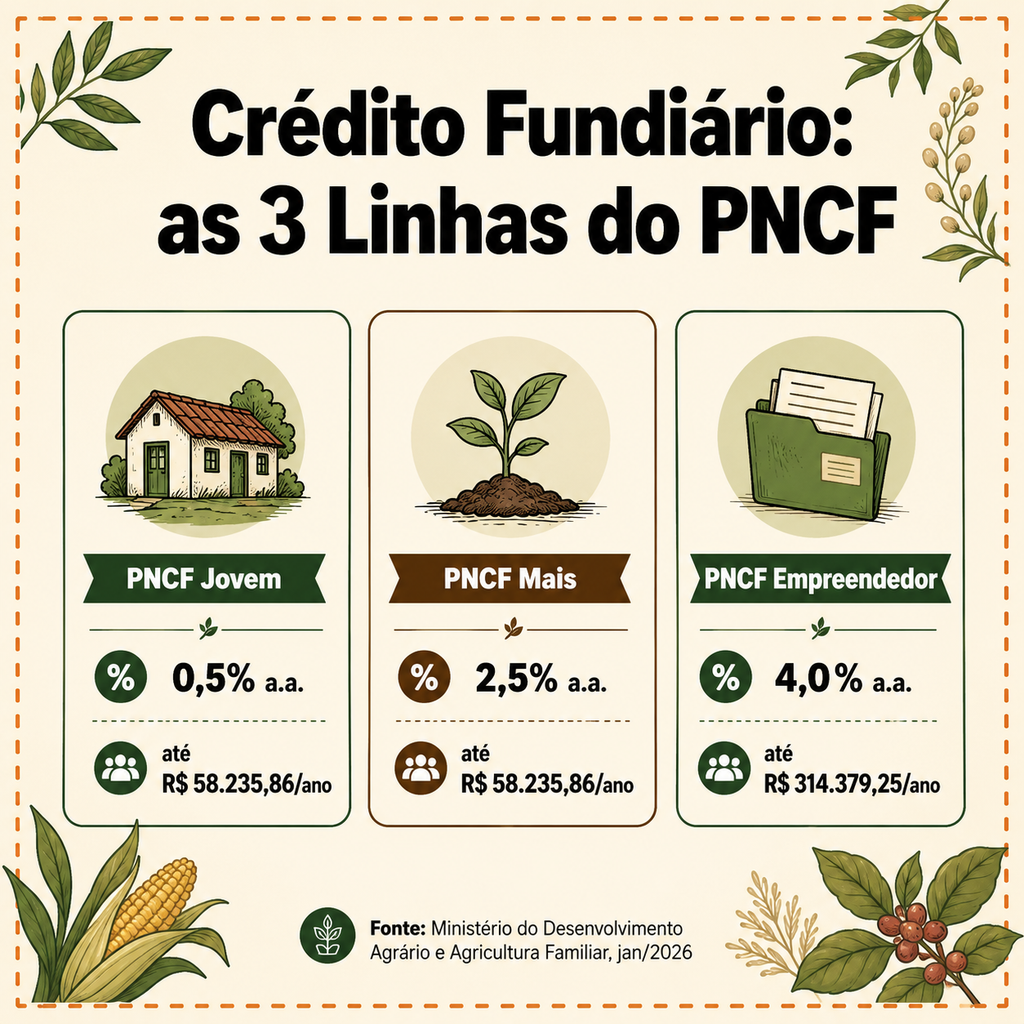
O programa se divide em três linhas, e a diferença entre elas é basicamente a faixa de renda do candidato.
PNCF Jovem (Terra da Juventude). Voltada a jovens do campo. Taxa de 0,5% ao ano, a mais baixa do programa, para quem tem renda familiar anual de até R$ 58.235,86 e patrimônio de até R$ 140 mil.
PNCF Mais. Mesma faixa de renda e patrimônio do PNCF Jovem, mas sem o recorte etário, com taxa de 2,5% ao ano.
PNCF Empreendedor. Para quem já tem algum patrimônio ou renda maior, dentro do limite de R$ 314.379,25 de renda anual e R$ 500 mil de patrimônio. A taxa sobe para 4,0% ao ano, ainda assim bem abaixo de qualquer linha bancária comum.
Nas três linhas, o pagamento é anual, pelo sistema Price, com prazo total de 25 anos e carência de 36 meses antes da primeira parcela. E em todas elas a assistência técnica é obrigatória: o crédito só sai vinculado a um plano de trabalho acompanhado por uma entidade de Ater, o que ajuda a explicar por que a renda bruta das famílias financiadas cresce, em média, até 177% já no primeiro ano, segundo estudo do Ipea.
Quanto dá para financiar e quais os limites de renda?
Quem pesquisa crédito rural para comprar terra quer saber, antes de tudo, até onde o dinheiro alcança. O teto vale para as três linhas: R$ 306 mil, incluindo custas cartoriais e taxas de registro, segundo o Ministério do Desenvolvimento Agrário e Agricultura Familiar. O valor cresceu bastante nos últimos anos: em 2023 o limite era de R$ 184 mil, o que representa um reajuste de 66% até o início de 2026.
Em três anos de programa, mais de R$ 900 milhões já foram contratados, beneficiando 5.137 famílias e cobrindo 82,8 mil hectares de terra com assistência técnica incluída. É um programa pequeno perto do volume do Plano Safra, mas relevante para quem está fora do radar do crédito bancário tradicional por não ter propriedade registrada em seu nome.
Crédito Fundiário é a mesma coisa que o crédito rural do Plano Safra?
Não. São dois sistemas com objetivos diferentes, e misturar os dois é o erro mais comum de quem pesquisa crédito rural para comprar terra pela primeira vez. O crédito rural do Plano Safra financia o custeio da lavoura, a compra de máquinas e a comercialização da produção, sempre para quem já tem uma propriedade ou área arrendada para trabalhar. Já detalhamos as taxas do Pronaf, do Pronamp e do custeio empresarial no guia de crédito rural 2026/27 e explicamos o funcionamento do Plano Safra por dentro.
O Crédito Fundiário entra numa etapa anterior: ele financia a aquisição da terra em si, para quem ainda não é proprietário. Na prática, o produtor que hoje arrenda a área pode usar o PNCF para comprar aquele mesmo pedaço de chão e, só depois de proprietário, recorrer ao Pronaf ou ao Pronamp para custear a safra nele.
Como conseguir crédito rural para comprar terra: passo a passo
O pedido não é feito direto no banco. O Crédito Fundiário exige a intermediação de uma entidade de assistência técnica e extensão rural (Ater) certificada pelo MDA, que monta o projeto técnico e acompanha a produção depois da compra. Encontrar essa entidade credenciada na região costuma ser o primeiro (e mais demorado) passo do processo.
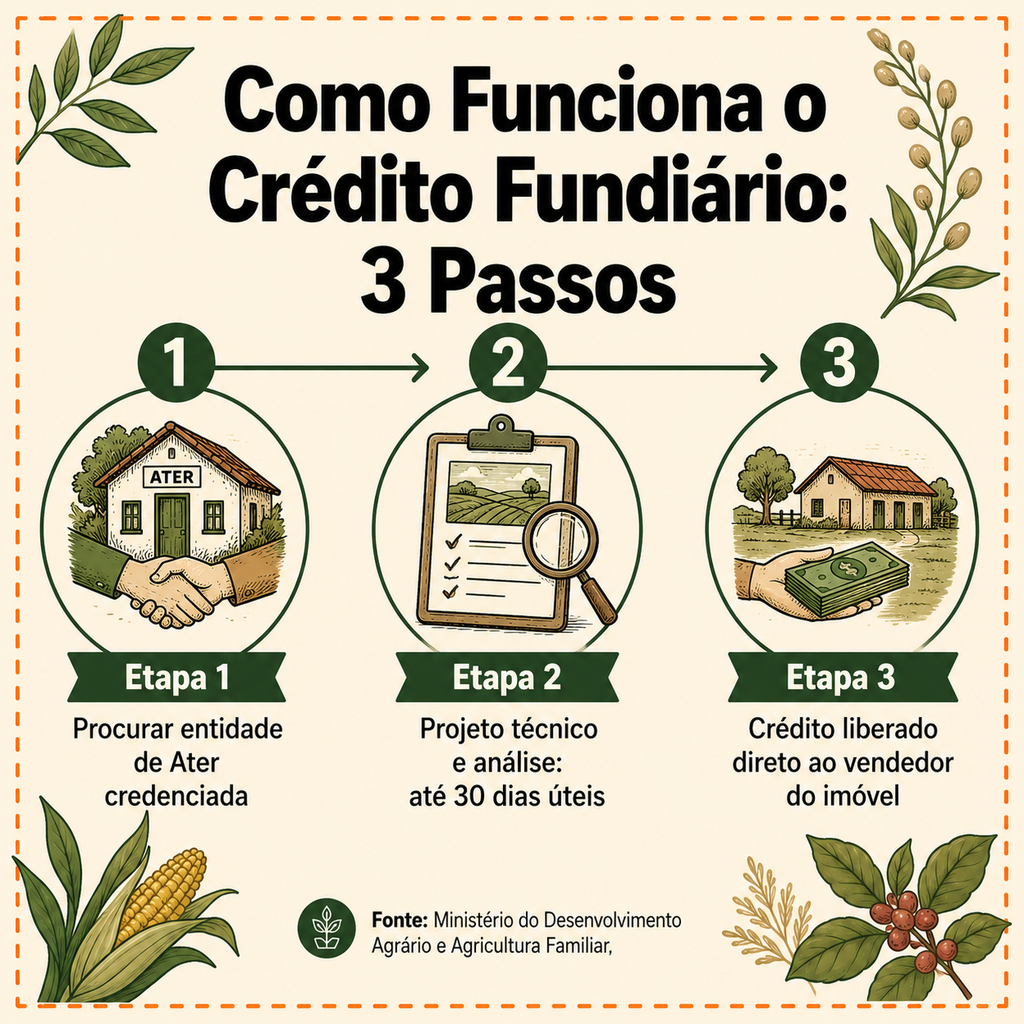
Depois de escolhida a entidade, o fluxo segue três etapas: elaboração do projeto técnico com a área pretendida e o plano de uso da terra, análise estadual e federal do pedido, que leva cerca de 30 dias úteis, e liberação do crédito diretamente ao vendedor do imóvel após a aprovação. Vale reunir com antecedência a documentação pessoal, o comprovante de renda familiar dos últimos anos e, se possível, já indicar o imóvel pretendido, já que isso agiliza a etapa de avaliação.
A leitura KB
O salto de R$ 184 mil para R$ 306 mil no teto de quem busca crédito rural para comprar terra em pouco mais de dois anos diz algo sobre a inflação do preço da terra no Brasil: um financiamento que parecia suficiente em 2023 já não cobria a mesma área em 2026. Para quem pensa em comprar propriedade rural, esse dado importa tanto quanto a taxa de juros, porque define até onde o crédito realmente alcança.
O outro ponto que chama atenção é o custo do dinheiro. A 0,5% ao ano na linha Jovem, o Crédito Fundiário é, de longe, a fonte de crédito mais barata do sistema, mais barata até que o Pronaf, e incomparável à Selic de 14% ao ano. Isso faz sentido como política pública: comprar terra é um investimento de retorno lento, então o subsídio precisa ser maior para viabilizar a operação. Na ponta do lápis, é um dos poucos financiamentos do país em que o juro corre atrás da inflação, não na frente dela.
O que fazer com isso
Quem arrenda terra hoje e busca crédito rural para comprar terra dentro do teto do PNCF Jovem ou do PNCF Mais ganha um argumento concreto para negociar a compra da área com o proprietário: a taxa de 0,5% a 2,5% ao ano dificilmente vai aparecer em outra linha de crédito disponível no mercado. O primeiro passo prático não é procurar o banco, é localizar a entidade de Ater credenciada na região, já que essa etapa costuma ser o gargalo do processo inteiro.
Para quem já é proprietário e quer entender o crédito de custeio e investimento para a safra, vale seguir para os posts sobre o Plano Safra 2026/27 e como o Plano Safra funciona, que tratam das linhas de Pronaf, Pronamp e custeio empresarial em detalhe. Já quem quer entender todas as linhas do PNCF antes de decidir ou está em dúvida entre elas pode ver nossa comparação entre PNCF x Pronaf.
Momento e alerta
O teto de R$ 306 mil e as taxas de 0,5% a 4,0% ao ano valem desde o reajuste de janeiro de 2026.O Ministério do Desenvolvimento Agrário costuma revisar esses valores uma vez por ano: confirme o teto vigente no site oficial do MDA antes de fechar o projeto técnico com a entidade de Ater.
Receba os alertas de crédito rural antes de decidir
Linhas de crédito mudam de safra para safra, e quem descobre tarde perde prazo. Deixe seu e-mail e receba nossas análises de crédito rural, mercado e clima assim que saírem.
Perguntas frequentes
Crédito Fundiário é a mesma coisa que crédito rural do Pronaf?
Não. O Pronaf financia custeio e investimento para quem já tem terra própria ou arrendada, não a compra do imóvel. Quem procura crédito rural para comprar terra precisa do Crédito Fundiário, linha própria para quem ainda não é proprietário. Depois de comprar o imóvel, o produtor pode acessar o Pronaf normalmente.
Posso pedir o Crédito Fundiário direto no banco?
Não. O pedido precisa passar por uma entidade de assistência técnica e extensão rural (Ater) certificada pelo MDA, que elabora o projeto técnico e acompanha a produção. É essa entidade que protocola o pedido, não o banco nem o produtor sozinho.
Quanto tempo demora a análise do Crédito Fundiário?
A análise leva cerca de 30 dias úteis, somando as etapas estadual e federal, depois que o projeto técnico é protocolado pela entidade de Ater. O tempo para encontrar uma entidade credenciada na região costuma pesar mais no prazo total do que a análise em si.
Existe idade mínima ou máxima para o Crédito Fundiário?
Sim. A entrada geral vai de 18 a 65 anos, com pelo menos cinco anos de experiência comprovada na atividade rural. Jovens de 16 a 19 anos emancipados também podem acessar a linha PNCF Jovem, desde que comprovem dois anos de vivência na agricultura familiar.
Sobre o autor
Davi Kilmer
Estudante de Agronomia na Universidade Federal Rural da Amazônia (UFRA) e Analista Geoespacial, com foco em geoprocessamento, sensoriamento remoto e regularização ambiental (CAR). Criador do PRA Divider, plugin gratuito para QGIS. Escreve sobre crédito rural, política agrícola e tecnologia no campo.
Ver perfil no LinkedIn →