
Quem está começando na agricultura familiar esbarra cedo numa confusão de siglas, e PNCF x Pronaf é provavelmente a mais comum delas. A pergunta chega quase sempre da mesma forma: “eu quero financiar minha terra, é Pronaf que eu peço?” Não é. E entender por que não é resolve boa parte da dúvida.
Os dois programas atendem ao mesmo público, agricultores familiares, mas em momentos diferentes da vida da propriedade. Um coloca você dentro da terra. O outro faz a terra produzir.
A resposta curta
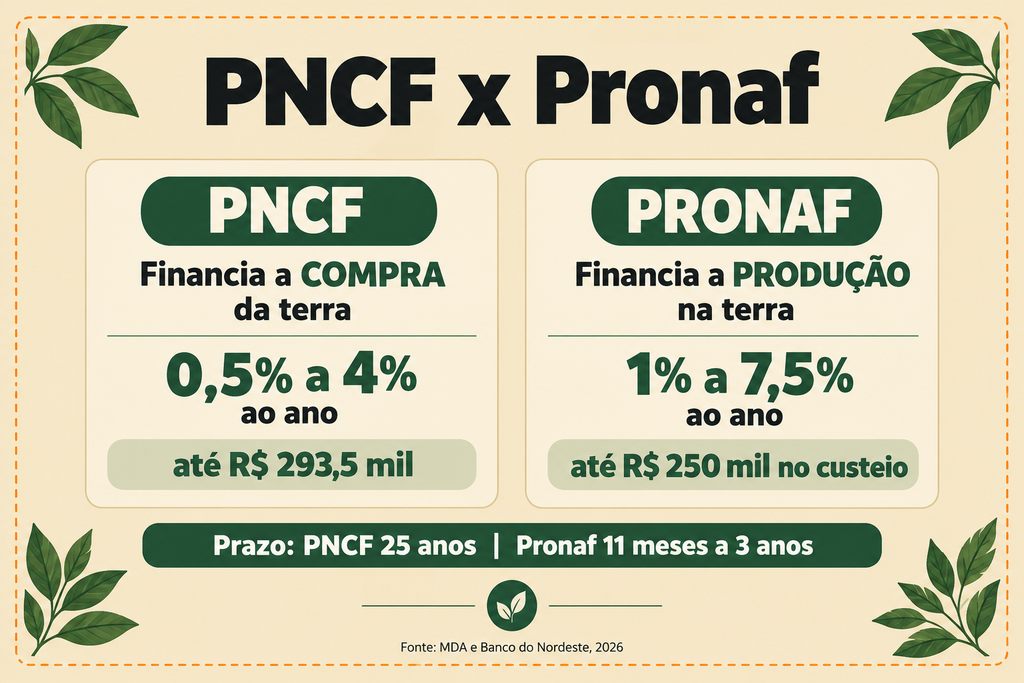
O PNCF (Programa Nacional de Crédito Fundiário) financia a compra do imóvel rural para quem não tem terra ou tem pouca terra, com taxas de 0,5% a 4% ao ano e teto de R$ 293.527,64. O Pronaf financia o custeio e o investimento produtivo de quem já opera uma propriedade familiar, com taxas de 1% a 7,5% ao ano conforme a linha. Não são concorrentes: na prática, é comum contratar o PNCF primeiro e o Pronaf depois, já dentro da terra.
O que é o PNCF, exatamente
O Programa Nacional de Crédito Fundiário existe para financiar a aquisição de imóveis rurais por trabalhadores que não têm terra própria ou possuem uma área menor que um módulo rural. Ele é operado por Unidades Técnicas Estaduais, geralmente vinculadas às secretarias de agricultura, e por instituições como o Banco do Nordeste nas regiões onde atua. Já cobrimos o programa em detalhe no guia completo do PNCF, mas os pontos que importam para esta comparação estão abaixo.
O programa se divide em linhas, cada uma com um público e uma taxa:
- PNCF Jovem: para candidatos entre 18 e 65 anos (ou 16 a 19 anos com experiência comprovada), taxa de 0,5% ao ano.
- PNCF Mais: linha mais abrangente para trabalhadores rurais sem terra, taxa de 2,5% ao ano.
- PNCF Empreendedor: voltada a quem já tem alguma renda e patrimônio maiores, taxa de 4% ao ano.
O teto de financiamento é de R$ 293.527,64 (valor vigente desde julho de 2025), cobrindo o valor do imóvel, custas cartoriais e taxas. O prazo é de 25 anos, com 36 meses de carência e pagamento em parcelas anuais pelo sistema Price.
Para o PNCF Jovem e o PNCF Mais, a renda anual do candidato não pode passar de R$ 58.235,86, e o patrimônio, de R$ 140 mil. No PNCF Empreendedor, o teto de renda sobe para R$ 314.379,25 e o de patrimônio, para R$ 500 mil.
O que é o Pronaf, e por que ele é maior em buscas
O Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar) é o motor de crédito da agricultura familiar brasileira, e por isso puxa um volume de busca muito acima do PNCF: nos últimos 12 meses, o interesse por “Pronaf” no Google Trends supera com folga os termos “PNCF”, “crédito fundiário” e “financiamento de terra” somados. Faz sentido: o Pronaf atende quem já está na terra, produzindo, e isso é a maioria dos agricultores familiares cadastrados no país. Já explicamos como funciona o calendário desse crédito no post sobre o Plano Safra.
Para acessar o Pronaf, o produtor precisa do Cadastro Nacional da Agricultura Familiar (CAF), ter renda bruta familiar anual de até R$ 500 mil (o teto varia por linha), trabalhar principalmente com mão de obra familiar e residir na propriedade ou próximo a ela.
O programa se divide em custeio, para a safra corrente, e investimento, para estruturar a propriedade. O Pronaf Custeio tem quatro faixas de taxa, definidas pelo Plano Safra 2026/2027:
- 2% ao ano para arroz, feijão, trigo, mandioca, hortaliças, bovinocultura de leite e apicultura;
- 1% ao ano para sistemas orgânicos e produtos da sociobiodiversidade;
- 5,5% ao ano para produtos fora dessas listas;
- 7,5% ao ano para soja, algodão e bovinocultura de corte.
O teto do custeio é R$ 250 mil, com prazo de 11 meses a 3 anos.
O Pronaf B, o microcrédito, tem taxa de 0,5% ao ano com bônus de adimplência de 25% a 40%, teto de renda de R$ 60 mil e limite de investimento entre R$ 4 mil e R$ 12 mil, conforme a linha de repasse.
O Pronaf Mais Alimentos, para investimento, financia tratores e colheitadeiras a 5% ao ano em até 7 anos, e outros equipamentos a taxas de 1,5% a 2% ao ano em até 10 anos, com limites entre R$ 100 mil e R$ 450 mil dependendo da atividade.
O Plano Safra da Agricultura Familiar 2026/2027, lançado em julho de 2026, destinou R$ 85,2 bilhões às operações do Pronaf, mantendo o custeio de alimentos a 2% ao ano e ampliando condições específicas para agroecologia, bioeconomia, mecanização, irrigação e habitação rural.
PNCF x Pronaf: qual pedir primeiro?
Essa é a pergunta que realmente importa na decisão entre PNCF x Pronaf, e a resposta depende de uma única variável: você já tem terra?
Se você não tem terra própria (ou tem menos que um módulo rural), o caminho é o PNCF. Ele resolve o problema de acesso à propriedade, que nenhuma linha do Pronaf cobre — o Pronaf pressupõe que você já opera uma área. Veja também nosso guia de crédito rural para comprar terra, que detalha as etapas desse processo.
Se você já tem terra e precisa de capital de giro para a safra ou de investimento em equipamento e infraestrutura, o caminho é o Pronaf. Ele não financia a compra do imóvel.
Se você está no meio do caminho, comprando a terra agora e planejando produzir nela, a sequência típica é: PNCF para adquirir o imóvel, e depois, já com o CAF regularizado na nova propriedade, Pronaf Custeio para a primeira safra e Pronaf Mais Alimentos para os investimentos seguintes. Não há incompatibilidade entre os dois — são etapas diferentes do mesmo projeto produtivo.
A leitura KB
O que a busca mostra sobre PNCF x Pronaf é revelador do próprio funil do produtor rural: pouca gente procura “PNCF” porque pouca gente está comprando terra pela primeira vez num dado momento, mas quem procura, procura com decisão tomada, sabendo que quer o crédito fundiário. Já “Pronaf” é buscado o ano inteiro, por quem já está dentro do sistema produtivo e quer saber taxa, prazo, renovação. São dois momentos de maturidade financeira diferentes, e um bom planejamento de crédito rural trata os dois como fases de uma mesma trajetória, não como programas concorrentes.
O que fazer com isso
Antes de decidir entre PNCF x Pronaf, procure a Unidade Técnica Estadual ou o agente financeiro e monte o seu enquadramento: renda familiar anual, patrimônio atual, se você já tem CAF ativo, e se a propriedade que pretende adquirir (ou já opera) está dentro dos módulos fiscais elegíveis. Isso evita ida e volta com o agente de crédito e acelera a análise, seja no PNCF, seja no Pronaf.
Para quem já opera a terra e está regularizando a situação ambiental antes de acessar crédito, vale revisar o andamento do CAR e do PRA da propriedade, porque bancos costumam cruzar essa informação na análise de risco.
Momento atual
O Plano Safra da Agricultura Familiar 2026/2027 foi lançado em julho de 2026 com R$ 85,2 bilhões para o Pronaf, mantendo o custeio de alimentos a 2% ao ano.O teto do PNCF está em R$ 293.527,64 desde julho de 2025. Ambos os valores costumam ser revisados anualmente — confirme o valor vigente com a Unidade Técnica Estadual ou o Banco do Nordeste antes de fechar a proposta.
Perguntas frequentes
Posso pegar PNCF e Pronaf ao mesmo tempo?
Sim. PNCF x Pronaf são programas com finalidades diferentes — um financia a aquisição do imóvel, o outro financia a produção nele — e é comum contratar o PNCF para comprar a terra e, na sequência, o Pronaf Custeio para a primeira safra.
Quem não tem terra pode pedir Pronaf?
Não diretamente. O Pronaf pressupõe que o produtor já opera uma propriedade rural familiar, com CAF ativo vinculado a essa área. Quem ainda não tem terra deve buscar primeiro o PNCF.
Qual programa tem a menor taxa de juros?
O PNCF Jovem, a 0,5% ao ano, e o Pronaf B, também a 0,5% ao ano com bônus de adimplência, são as linhas mais baratas de cada programa. A taxa exata depende da linha e do perfil do candidato.
Onde solicitar o PNCF?
Pela Unidade Técnica Estadual (UTE) vinculada à secretaria de agricultura do seu estado, ou pelo Banco do Nordeste nas regiões onde ele opera o programa.
O teto de R$ 293,5 mil do PNCF cobre só o imóvel?
Não só. O teto inclui o valor do imóvel, custas cartoriais e taxas do processo de aquisição, conforme o valor vigente desde julho de 2025.
Sobre o autor
Davi Kilmer
Estudante de Agronomia na Universidade Federal Rural da Amazônia (UFRA) e Analista Geoespacial, com foco em geoprocessamento, sensoriamento remoto e regularização ambiental (CAR). Criador do PRA Divider, plugin gratuito para QGIS. Escreve sobre crédito rural, política agrícola e tecnologia no campo.
Ver perfil no LinkedIn →