
Todo mês de julho o governo anuncia um número gigante, algo como “R$ 500 bilhões para o agro”, e a manchete some no dia seguinte. Quase ninguém explica o que aquele número muda na porteira de quem planta. Esse anúncio é o Plano Safra: ele decide o juro que você paga no custeio, o prazo para quitar a colheitadeira e se a linha que você precisa vai ter dinheiro até o fim do ciclo.
Entender o que é o Plano Safra e como funciona é entender o mapa do dinheiro mais barato disponível para o produtor no Brasil. Neste texto explico o que é o plano, como ele se organiza, quem tem direito a cada linha e como não deixar juro subsidiado na mesa por falta de informação.
O que é o Plano Safra e como funciona, em resumo
Resumindo o que é o Plano Safra e como funciona: é a política de crédito rural que o governo federal lança todo ano para financiar a produção agropecuária com juros abaixo do mercado. Vale por um ciclo agrícola, de 1º de julho a 30 de junho, e por isso leva o nome de dois anos, como Plano Safra 2026/2027. O plano define quanto dinheiro estará disponível, as taxas de juros e as regras de cada linha, do pequeno agricultor familiar ao grande produtor.
Vale guardar uma ideia: o anúncio de julho é só a largada de um orçamento que vale o ano inteiro.
Por que ele existe (e por que o juro é mais baixo)
Produzir alimento é uma atividade de risco alto e retorno lento. Você planta agora, gasta com semente, adubo e defensivo, e só recebe meses depois, torcendo para o clima e o preço colaborarem. Nenhum banco empresta barato para um risco desse tamanho sem um empurrão.
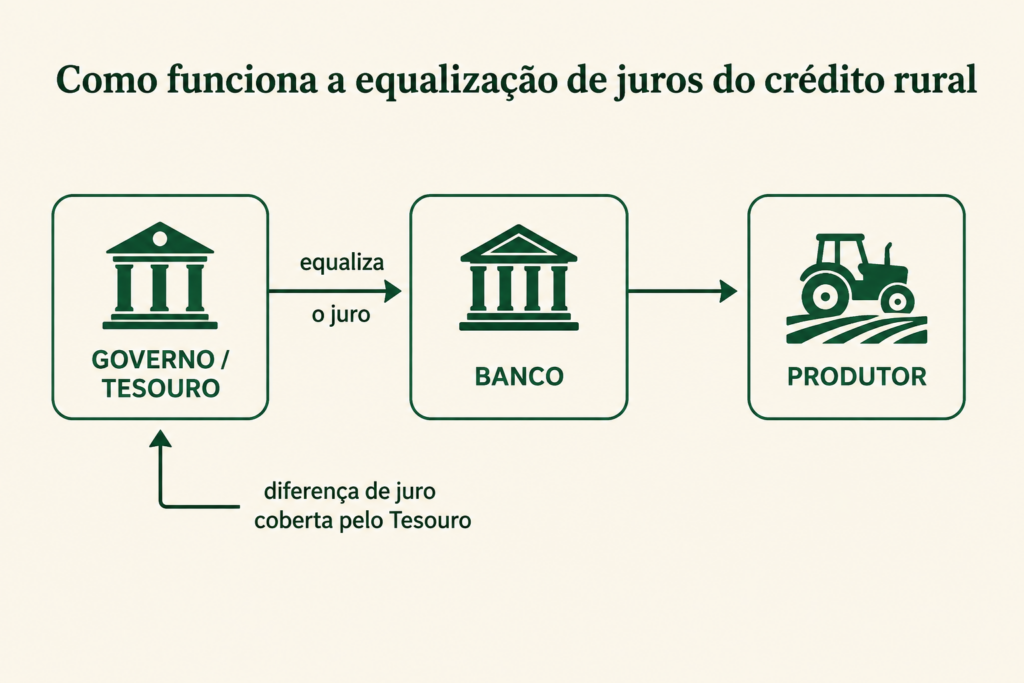
Esse empurrão tem nome: equalização de juros. O Tesouro Nacional cobre parte da diferença entre a taxa que o banco cobraria no mercado livre e a taxa cheia de mercado. O produtor paga o juro subsidiado, o banco recebe o resto do governo, e o crédito sai mais barato que qualquer financiamento comum. É por isso que o Pronaf roda com juro de um dígito enquanto o cheque especial do mesmo produtor cobra dez vezes mais.
Isso importa na prática porque o dinheiro do Plano Safra é limitado e subsidiado. Ele acaba. Quem entende de terra e de planilha corre atrás da linha certa no começo do ciclo, não no fim, quando a fila já está grande e o recurso da linha mais barata pode ter esgotado.
Como o Plano Safra se organiza
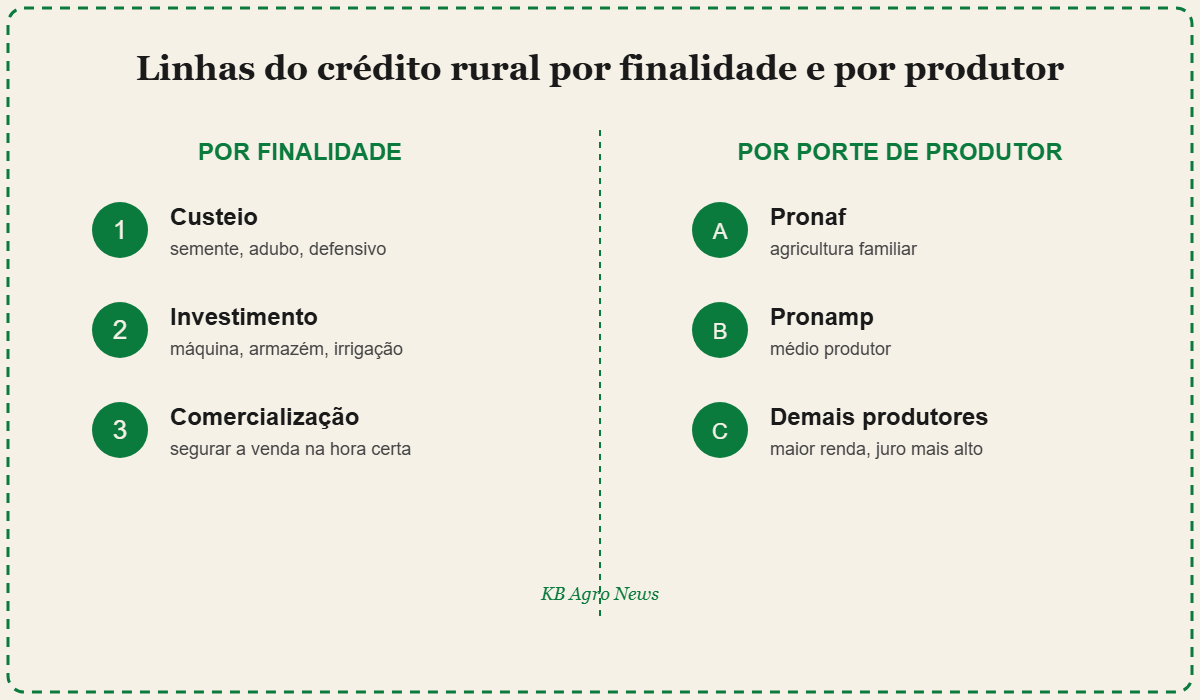
Duas divisões explicam quase tudo: por tamanho de produtor e por finalidade do crédito.
Por tamanho: quem entra em cada porta
O plano trata produtores diferentes com regras diferentes, e a régua principal é a renda bruta anual.
O Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar) é a porta da agricultura familiar. É a linha com os juros mais baixos de todas, historicamente na faixa de 0,5% a 6% ao ano dependendo da modalidade, porque atende quem tem menor renda e mais risco.
O Pronamp (Programa Nacional de Apoio ao Médio Produtor Rural) atende o produtor de médio porte, com juros um pouco maiores que o Pronaf, mas ainda bem abaixo do mercado livre.
Acima dessas faixas ficam as linhas dos demais produtores, para quem tem renda maior. O juro é mais alto que o do médio e do familiar, mas segue sendo crédito direcionado, com condição melhor que a de um empréstimo comum de banco.
Por finalidade: para que serve o dinheiro
Dentro de cada faixa, o crédito se separa pelo uso.
Custeio é o dinheiro do dia a dia da safra: semente, adubo, defensivo, mão de obra. É o que banca a lavoura do plantio à colheita.
Investimento é o dinheiro de longo prazo: máquina, benfeitoria, irrigação, armazém, formação de pastagem. Aqui entram programas específicos como Moderfrota (máquinas), Inovagro (tecnologia), Proirriga (irrigação) e PCA (armazenagem).
Comercialização é o dinheiro que ajuda a segurar a produção para vender na hora certa, em vez de despejar tudo no mercado logo na colheita, quando o preço costuma estar no fundo.
O Plano Safra não é só juro barato
Muita gente resume o plano ao crédito, mas ele carrega outras políticas que protegem quem produz.
O seguro rural entra aqui, incluindo o Proagro, que protege o produtor contra perdas por clima, praga ou doença. Financiar a safra sem proteção é apostar a lavoura inteira no tempo. O plano costuma trazer condições e subvenção para reduzir o custo desse seguro.
A Política de Garantia de Preços Mínimos (PGPM), executada pela Conab, é a rede de segurança do preço: garante um piso, e se o mercado despencar abaixo dele, existem instrumentos para o governo comprar a produção ou bancar a diferença. É o que impede que uma supersafra vire ruína por excesso de oferta.
Seguro e preço mínimo são a parte “planilha” da política agrícola. Não aparecem na manchete do valor bilionário, mas separam um ano ruim de uma falência.
Como usar isso na prática
Três coisas valem mais que decorar sigla.
Descubra em qual faixa você se enquadra antes de procurar o banco. Sua renda bruta anual define se você entra pelo Pronaf, pelo Pronamp ou pelas demais linhas, e isso muda o juro que você paga. Chegar ao gerente já sabendo a sua porta economiza tempo e evita que te empurrem para a linha errada.
Separe na cabeça o que é custeio e o que é investimento. Pedir custeio para comprar máquina, ou investimento para bancar adubo, trava o processo: cada finalidade tem sua linha, seu prazo e sua regra.
E corra no começo do ciclo. O recurso subsidiado é finito, e as linhas mais baratas são as primeiras a esgotar. Quem organiza o projeto em julho e agosto pega condição melhor do que quem deixa para resolver em cima da necessidade.
Nos próximos textos deste pilar, pretendo abrir cada porta em detalhe: Pronaf, Pronamp, seguro rural e Proagro, e a PGPM e o preço mínimo. Este texto é o mapa geral; os próximos são cada estrada dele. E como crédito e preço andam juntos, vale ler também como se forma o preço da soja no Brasil, porque é o preço que define se o financiamento fecha a conta no fim da safra.
Se você já quer os números específicos do ciclo atual, quanto está disponível, as taxas por linha e o passo a passo para contratar, o Crédito Rural 2026/27: Guia do Plano Safra tem esse detalhamento.
Plano Safra 2026/2027
O Plano Safra 2026/2027, vigente de 1º de julho de 2026 a 30 de junho de 2027, destinou R$ 525,1 bilhões à agricultura empresarial. As taxas do ciclo: Pronaf 7,5% (ou 5,5%, dependendo da modalidade), Pronamp 9%, RenovAgro 9,5%, Moderfrota 12,5% e custeio empresarial 12,5%. Todas caíram em relação ao ciclo 2025/26. Detalhes por linha, prazos de liberação e passo a passo para contratar no guia completo do ciclo 2026/27.
Perguntas frequentes
O que é o Plano Safra e como funciona?
É a política anual de crédito rural do governo federal. Ela define quanto dinheiro haverá para financiar a produção agropecuária, com quais juros e sob quais regras, sempre para um ciclo de 1º de julho a 30 de junho.
Quem tem direito ao crédito do Plano Safra?
Produtores rurais de todos os portes, mas a linha muda conforme a renda bruta anual. A agricultura familiar acessa o Pronaf, os médios produtores o Pronamp, e os demais têm linhas próprias com juros mais altos.
Qual a diferença entre Pronaf e Pronamp?
O Pronaf atende a agricultura familiar, com os menores juros. O Pronamp atende o médio produtor, com juros um pouco maiores, mas ainda subsidiados e abaixo do mercado livre.
Por que o juro do crédito rural é mais baixo que o de um empréstimo comum?
Porque o Tesouro Nacional equaliza parte do juro: o governo cobre a diferença entre a taxa subsidiada paga pelo produtor e a taxa de mercado, o que barateia o crédito.
O Plano Safra cobre custeio, investimento e comercialização?
Sim. Custeio banca os gastos da safra, investimento financia bens de longo prazo como máquinas e armazéns, e comercialização ajuda a segurar a produção para vender no melhor momento.
Tem uma dúvida específica sobre o seu caso? Fale com a nossa redação. Este conteúdo tem caráter informativo e não constitui recomendação de investimento ou de crédito; consulte nossos Termos de Uso e nossa Política de Privacidade para mais detalhes.
Sobre o autor
Davi Kilmer
Estudante de Agronomia na Universidade Federal Rural da Amazônia (UFRA) e Analista Geoespacial, com foco em geoprocessamento, sensoriamento remoto e regularização ambiental (CAR). Criador do PRA Divider, plugin gratuito para QGIS. Escreve sobre crédito rural, política agrícola e tecnologia no campo.
Ver perfil no LinkedIn →