
Categoria: Política Agrícola · Leitura: ~8 min
“Vou pagar mais imposto ou menos?” É a única pergunta que importa quando alguém ouve falar em reforma tributária, e é justamente a que os textos jurídicos não respondem em português. Eles despejam sigla (IBS, CBS, IVA, LC 214) e deixam o produtor mais perdido do que antes.
Então vou direto ao ponto e depois explico cada peça. A reforma tributária no agronegócio não é um imposto novo em cima do que já existe. É a troca de vários tributos velhos por dois novos, com regras que, para a maioria dos produtores, tendem a manter ou reduzir a carga, desde que você entenda uma decisão-chave que precisa tomar. É dessa decisão que quase ninguém fala, e é ela que este texto resolve.
A resposta curta
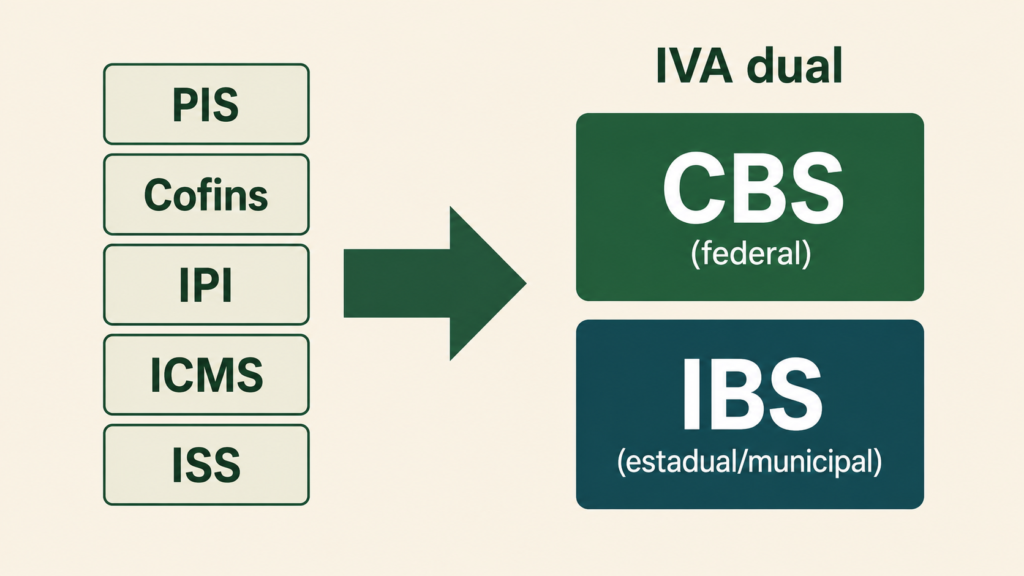
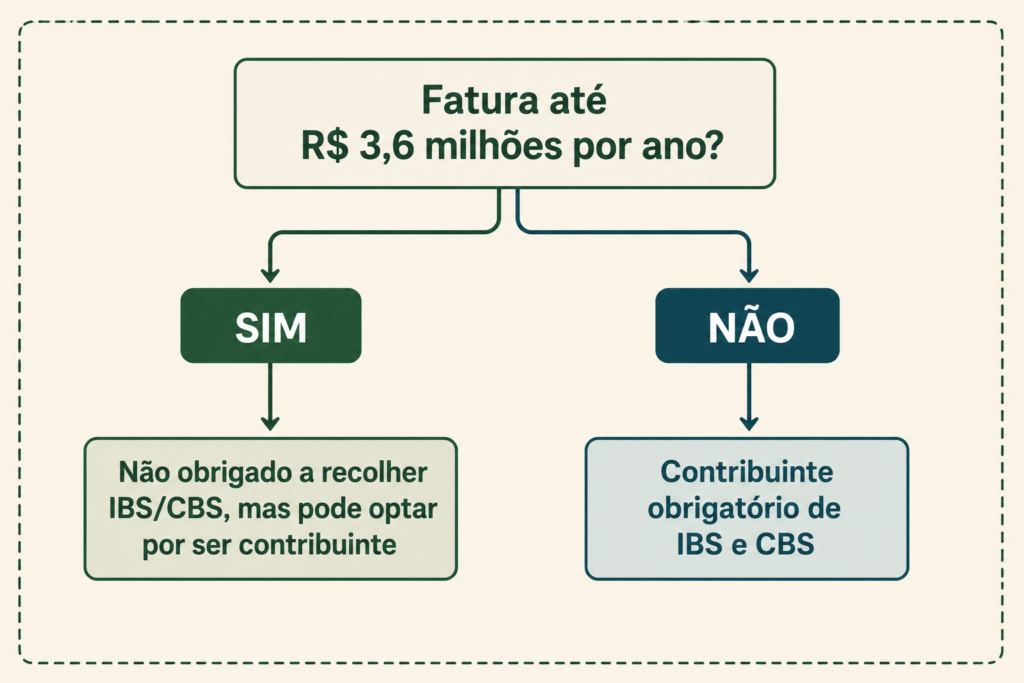
A reforma tributária no agronegócio substitui cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por um modelo de IVA dual: o CBS (federal) e o IBS (estados e municípios). No agro, alimentos e insumos têm alíquota reduzida em 60%, a cesta básica fica com alíquota zero e a exportação continua isenta, com direito a crédito. O produtor rural com receita bruta de até R$ 3,6 milhões por ano (valor corrigido todo ano pelo IPCA) não é obrigado a recolher os novos tributos, mas pode escolher ser contribuinte para aproveitar créditos.
Guarde a ideia central: o que decide o seu bolso não é a reforma em si, é a sua escolha de ser ou não contribuinte. Vamos chegar nela.
O que é o tal IVA dual (IBS e CBS), sem juridiquês
Hoje um produto é taxado várias vezes, por impostos diferentes, em cada etapa, e ninguém consegue rastrear direito quanto de imposto está embutido. A reforma junta essa bagunça em dois tributos que funcionam parecido, só que um é federal e o outro é estadual e municipal.
O CBS é a Contribuição sobre Bens e Serviços, a parte da União. Ela substitui PIS, Cofins e IPI.
O IBS é o Imposto sobre Bens e Serviços, a parte dos estados e municípios. Ele substitui o ICMS e o ISS.
Os dois juntos formam o IVA dual (Imposto sobre Valor Agregado em duas mãos), previsto na Lei Complementar 214/2025. A grande diferença para o sistema antigo é que o imposto passa a ser não cumulativo de verdade: você paga sobre o que agregou e recupera como crédito o imposto que já veio embutido nos insumos. Em tese, acaba o “imposto sobre imposto”.
Você vai pagar mais? Depende de três coisas
Aqui está o coração do texto, e o motivo de você ter clicado.
Primeiro: o seu faturamento. O produtor rural, pessoa física ou jurídica, com receita bruta anual de até R$ 3,6 milhões não é, em regra, contribuinte obrigatório do IBS e da CBS. Na prática, ele não recolhe os novos tributos sobre a venda. Acima desse teto, a cobrança passa a valer.
Segundo: o que você produz. Alimentos e insumos agropecuários, como fertilizantes, defensivos, sementes e rações, entram com alíquota reduzida em 60% em relação à alíquota cheia. Itens da cesta básica nacional, como leite, frutas, ovos e hortaliças, ficam com alíquota zero. Isso segura o preço na ponta e alivia a cadeia.
Terceiro, e mais esquecido: se você vira contribuinte ou não. Quem fica de fora da cobrança (abaixo dos R$ 3,6 mi) também fica de fora do sistema de crédito. Ou seja, não gera crédito para quem compra de você, e pode não recuperar o imposto embutido nos seus insumos. Em algumas cadeias, isso faz o produtor “isento” sair perdendo, porque o custo do insumo fica preso. Por isso a lei permite optar por ser contribuinte mesmo abaixo do teto.
Essa terceira peça é uma escolha de planilha, não de sorte. Depende de quanto imposto está embutido nos seus insumos e de quem compra a sua produção. Vale sentar com o contador e fazer a conta nos dois cenários antes de decidir.
Exportou? A boa notícia continua
Quem exporta pode respirar. A exportação segue imune ao IBS e à CBS, pelo princípio do destino: quem consome lá fora não paga imposto brasileiro. E o exportador mantém o direito de recuperar o crédito do imposto pago nos insumos usados na produção que embarcou.
Tem uma melhora concreta de fluxo de caixa aqui: a Lei Complementar 214/2025 fixou prazo máximo de 60 dias para devolver os créditos acumulados na exportação. Quem já penou com crédito de ICMS empoçado por anos sabe o tamanho dessa diferença.
O outro lado: o que fica mais pesado
Nenhuma reforma é só ganho, e ignorar isso seria desonesto. O ponto que mais preocupa especialistas é o diferimento nos insumos e a exigência de controle digital.
O novo sistema roda em cima de nota fiscal eletrônica e de um mecanismo de recolhimento na hora da operação. Isso exige do produtor uma organização fiscal que muita fazenda ainda não tem. Quem hoje vende no talão, sem controle apertado, vai precisar se estruturar. E o desenho do diferimento pode, em certas cadeias, empurrar a conta do insumo para o produtor que ficou fora do sistema de crédito. É exatamente por isso que a decisão de ser ou não contribuinte, lá de cima, pesa tanto.
A leitura KB: a reforma tributária no agronegócio premia quem tem controle e pune quem improvisa. Não é sobre pagar mais ou menos no papel, é sobre estar organizado o bastante para aproveitar o crédito que a lei te dá. Terra e planilha, de novo.
Como se preparar para a reforma tributária no agronegócio
Três movimentos que valem mais que esperar a transição terminar.
Descubra em qual lado do teto de R$ 3,6 milhões você está e simule os dois cenários de contribuinte com seu contador. Essa conta define o seu bolso mais do que qualquer alíquota.
Organize a emissão de nota fiscal eletrônica e o registro de insumos desde já. O sistema novo é digital e rastreável. Quem chega organizado aproveita crédito; quem chega no improviso paga a conta.
Acompanhe a transição, porque as regras entram por fases até 2033. O que vale este ano não é o desenho final. O portal oficial da Reforma Tributária, do Ministério da Fazenda, mantém o estágio atualizado. (No box abaixo eu mantenho o estágio atual sempre atualizado.)
Este post é o mapa geral da reforma tributária no agronegócio. Ele conversa direto com o pilar do Plano Safra e crédito rural, porque tributo e crédito definem juntos se a safra fecha no azul, e com o texto sobre como se forma o preço da soja, já que imposto e preço chegam juntos na sua margem.
Onde estamos na transição (agosto de 2026): a reforma está na fase de testes. Desde janeiro de 2026, a CBS é cobrada a 0,9% e o IBS a 0,1%, 1% no total, de forma simbólica e em paralelo aos tributos antigos: PIS, Cofins, ICMS, ISS e IPI continuam valendo normalmente até lá. O próximo salto vem em 2027, quando PIS e Cofins somem de vez e a CBS passa a valer com alíquota cheia, hoje estimada perto de 8,8%. O cronograma segue etapa por etapa até janeiro de 2033, quando ICMS e ISS são extintos e o IVA dual entra em regime pleno. A alíquota de referência final ainda está em ajuste: as estimativas do Comitê Gestor do IBS giram entre 26,5% e 27,9%, mas o número definitivo só fecha lá na frente. (Só este box muda com o avanço da transição. O resto do artigo continua valendo.)
Perguntas frequentes
A reforma tributária no agronegócio vai aumentar o imposto do produtor rural?
Para a maioria, não automaticamente. Alimentos e insumos têm alíquota reduzida em 60% e a cesta básica fica com alíquota zero. O impacto real depende do seu faturamento e de você optar ou não por ser contribuinte para aproveitar créditos.
Quem é isento de IBS e CBS no agro?
Como regra geral, o produtor rural com receita bruta anual de até R$ 3,6 milhões não é contribuinte obrigatório dos novos tributos sobre as vendas. Ele pode, porém, escolher ser contribuinte.
O que são IBS e CBS?
São os dois tributos do novo IVA dual, criado pela Lei Complementar 214/2025. A CBS é federal e substitui PIS, Cofins e IPI. O IBS é de estados e municípios e substitui ICMS e ISS.
Exportação paga IBS e CBS?
Não. A exportação é imune aos dois tributos pelo princípio do destino, e o exportador mantém o direito de recuperar o crédito dos insumos, com prazo de até 60 dias para devolução.
Quando a reforma entra em vigor para o agro?
A transição é gradual e vai até 2033, quando os tributos antigos são extintos. Cada ano tem uma etapa própria: 2026 é o ano de testes, com alíquota simbólica de 1%, e 2027 já traz a CBS em alíquota cheia. Por isso vale acompanhar o estágio atual antes de decidir.
Tem uma dúvida específica sobre o seu caso? Fale com a nossa redação. Este conteúdo tem caráter informativo e não constitui aconselhamento tributário, contábil ou jurídico; consulte um contador ou advogado antes de tomar decisões, e veja nossos Termos de Uso e nossa Política de Privacidade para mais detalhes.
Sobre o autor
Davi Kilmer
Estudante de Agronomia na Universidade Federal Rural da Amazônia (UFRA) e Analista Geoespacial, com foco em geoprocessamento, sensoriamento remoto e regularização ambiental (CAR). Criador do PRA Divider, plugin gratuito para QGIS. Escreve sobre crédito rural, política agrícola e tecnologia no campo.
Ver perfil no LinkedIn →